Проверка работы бухгалтерского отдела главбухом: пошаговый регламент и контроль
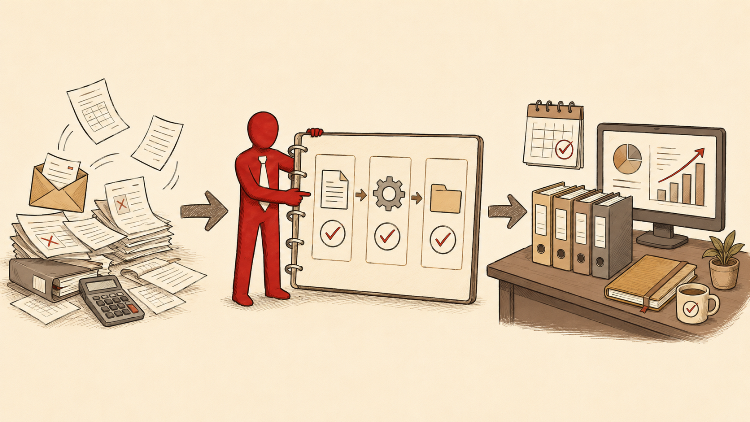
Проверка работы бухгалтерского отдела нужна не для поиска виноватых, а для контроля качества учета, своевременного выявления рисков и подтверждения надежности процессов. Главный бухгалтер, выстраивая систему внутренней проверки, получает управляемость: понятно, кто за что отвечает, где возможны ошибки и как быстро их исправлять.
Грамотно организованная проверка помогает защитить компанию от штрафов, снизить вероятность искажений отчетности и повысить прозрачность взаимодействия с другими подразделениями. Важно, чтобы контроль был регулярным, документированным и понятным сотрудникам – тогда он становится частью нормальной работы, а не разовой «ревизией».
Проведение проверки: процедуры, выборка и фиксация результатов
Проверку можно организовать в два контура: регулярный текущий контроль (еженедельно/ежемесячно) и углубленную проверку (ежеквартально/ежегодно). Важно заранее определить, кто проверяет: лично главный бухгалтер, заместитель, методолог или назначенный внутренний контролер. При необходимости можно привлекать коллег из смежных функций для перекрестной проверки, но с соблюдением конфиденциальности.
Постройте карту рисков и выберите метод выборки
Чтобы проверка была продуктивной, используйте риск-ориентированный подход: выделите операции с максимальными последствиями ошибок (налоги, крупные суммы, нетипичные сделки, ручные проводки). Выборку формируйте по комбинации признаков: сумма, контрагент, вид операции, способ отражения, период, доля ручного ввода.
- Риск-признаки: корректировки задним числом, «ручные» проводки, отсутствие закрывающих документов, расхождения в сверках.
- Стратификация: крупные операции проверяются полностью, средние – по выборке, мелкие – по контрольным соотношениям.
- Повторяемость: одинаковые ошибки у разных сотрудников – сигнал о проблеме процесса, а не человека.
Проверяйте «сквозные» цепочки документов
Один из самых эффективных методов – прослеживаемость: от договора до оплаты и отражения в отчетности. Проверяйте наличие связей между документами, корректность дат, соответствие условий договора факту, а также своевременность закрытия обязательств.
- Поставщики: договор > счет/накладная/акт > поступление > оплата > сверка взаиморасчетов.
- Покупатели: договор > отгрузка/акт > счет-фактура > оплата > дебиторская задолженность.
- Зарплата: кадровые документы > табель > начисления > удержания > перечисления > отчетность.
Фиксируйте отклонения и причины
Результаты проверки должны быть оформлены так, чтобы по ним можно было действовать: что найдено, где, в чем риск, кто отвечает, как исправить и до какого срока. Полезно отделять «ошибку учета» от «дефекта процесса» (нет регламента, нет контроля, нет доступа, нет шаблона документа).
Закрепите корректирующие меры и профилактику
После проверки проведите короткий разбор: какие ошибки повторяются, где «узкие места» и как их устранить. План улучшений должен включать доработку регламентов, обучение, контрольные точки и автоматизацию. Иногда быстрее и дешевле провести точечное обучение, чем бесконечно исправлять последствия – например, курс для главных бухгалтеров может помочь структурировать подход к внутреннему контролю и обновить практику управления отделом.
Минимальный набор внедрений после проверки: обновленный чек-лист, календарь закрытия периода, матрица ответственности, правила хранения первичных документов, перечень контрольных отчетов и периодичность их формирования.
Контроль устойчивости: через 2–4 недели выполните повторную проверку по тем же критериям на небольшой выборке, чтобы убедиться, что меры сработали и ошибки не возвращаются.
Постановка цели контроля и выбор объектов для ревизии: итог
Выбор объектов ревизии строится от рисков и существенности: где вероятнее ошибки, где выше финансовый эффект и где слабее контрольные процедуры. Практика показывает, что наиболее полезен не «сплошной контроль всего», а приоритизация процессов и участков учета с понятными признаками риска и заранее установленными критериями оценки.
Краткий чек-лист завершения планирования
- Зафиксируйте цель: 1–3 пункта, каждый – с критерием результата (например, доля первички без ошибок, срок закрытия периода, отсутствие критических замечаний).
- Определите объекты ревизии: процессы, участки учета, контрагенты, операции, документы, ИТ-контуры и роли сотрудников.
- Задайте критерии и источники: нормы законодательства, учетная политика, договоры, внутренние регламенты, данные учетной системы, первичные документы.
- Выберите глубину проверки: сплошная/выборочная, период, пороги существенности, риск-ориентированная выборка.
- Назначьте ответственных и сроки: кто проверяет, кто предоставляет материалы, кто утверждает результаты и план корректирующих действий.
- Определите формат результата: перечень выявленных отклонений, их причины, финансовый эффект, риски, рекомендации и контроль исполнения.
Итог: корректно поставленная цель контроля и риск-ориентированный выбор объектов ревизии превращают проверку из формальности в управленческий инструмент: вы получаете прозрачную картину качества учета, приоритеты исправлений и понятные меры профилактики повторных ошибок.
Hello!! My name is Jeanine
I love to eat, travel, and eat some more! I am married to the man of my dreams and have a beautiful little girl whose smiles can brighten anyone’s day!